

La estabilización protegida y sus límites
Dólar estado de excepción y raíces estructurales de la viabilidad gubernamental
18 de septiembre de 2026
Prof. Edgar Rau – TuProfeRau
Ficha editorial
| Elemento | Contenido |
| Tesis | La baja del dólar y la ampliación del estado de excepción alivian presiones inmediatas, pero no eliminan las causas estructurales de la crisis ni fortalecen por igual las cinco capacidades del Gobierno. |
| Metadescripción | SICO analiza la baja del dólar, la ampliación del estado de excepción y el IVG del gobierno de Rodrigo Paz al 18 de septiembre de 2026. |
Fuente: elaboración propia con base en las referencias. Corte: 18 de septiembre de 2026.
Entradilla
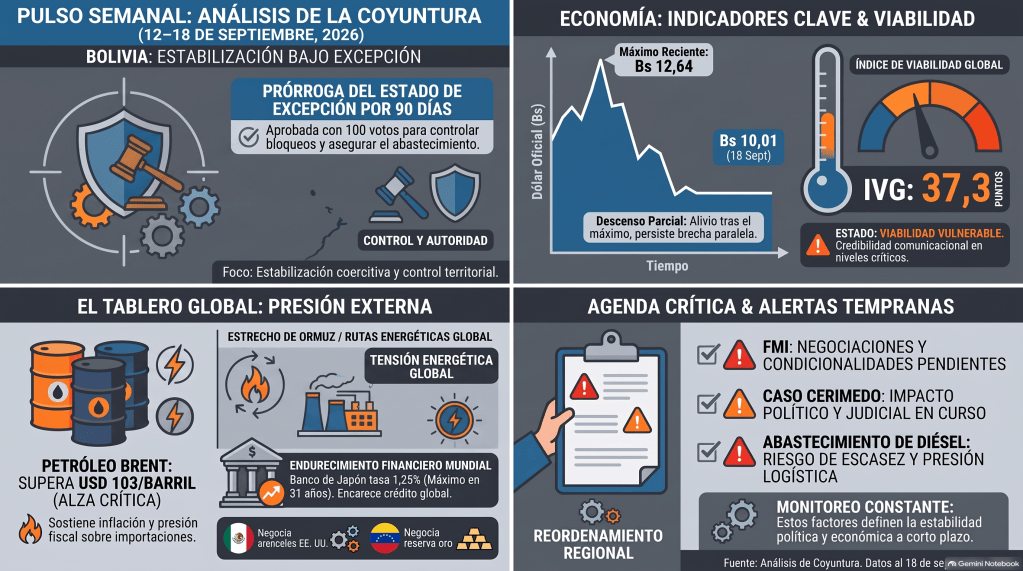
Bolivia cerró la semana con dos señales aparentemente favorables para el Gobierno: el dólar oficial terminó en Bs 10,01 después de cinco jornadas de descenso y la Asamblea Legislativa aprobó ampliar el estado de excepción durante 90 días. Una señal actúa sobre la presión económica; la otra, sobre el control político y territorial. Sin embargo, ambas pueden producir costos secundarios si se sostienen mediante contracción monetaria, coerción y falta de acuerdos sociales.
Dos noticias que cambian la dinámica
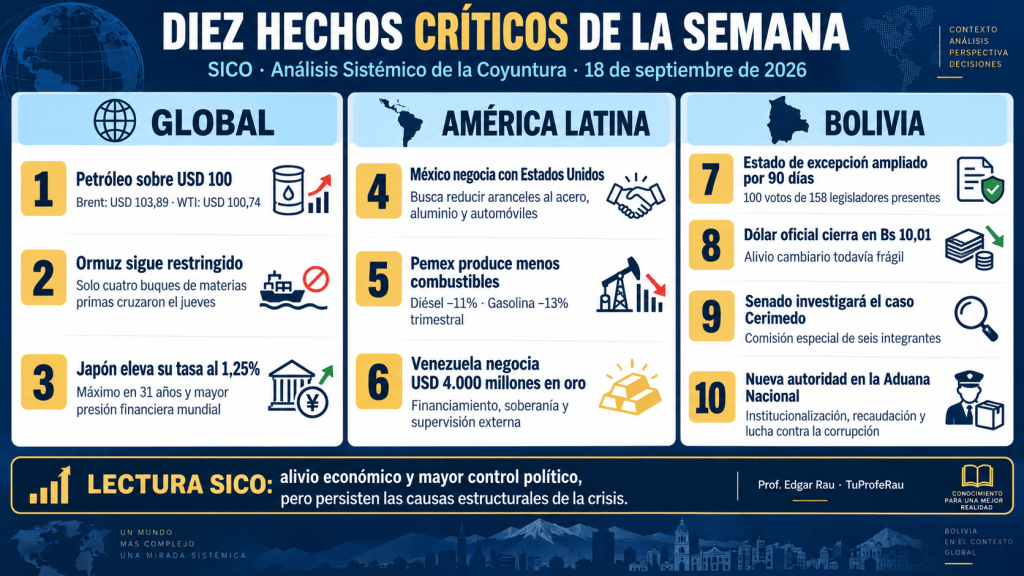
La primera noticia de inflexión es la prórroga excepcional, aprobada con 100 votos de 158 legisladores presentes. El dato muestra que el Ejecutivo pudo construir una mayoría puntual. La segunda es la caída del dólar desde el máximo de Bs 12,64 registrado el 9 de septiembre hasta Bs 10,01 el día 18. El movimiento reduce presión sobre importaciones y expectativas, pero el mercado paralelo conservó una brecha superior a Bs 1,50 y el BCB continuó retirando liquidez. Por eso el alivio todavía no equivale a estabilidad consolidada.
El mundo sigue entrando por la energía y las tasas
El petróleo permaneció por encima de USD 100. Reuters registró Brent en USD 103,89 y WTI en USD 100,74 el 18 de septiembre. Solo cuatro buques de materias primas cruzaron Ormuz el jueves, evidencia de que la restricción física continúa. Al mismo tiempo, el Banco de Japón elevó su tasa a 1,25%, el máximo en 31 años. Energía cara y tasas internacionales más altas encarecen combustible, fertilizantes, transporte, alimentos y financiamiento para economías con restricción externa como Bolivia.
América Latina entre integración y dependencia
México busca un acuerdo comercial con Estados Unidos para reducir aranceles a acero, aluminio y automóviles. Esa negociación ocurre mientras Pemex redujo 11% su producción trimestral de diésel y 13% la de gasolina, elevando importaciones. Venezuela, por su parte, negocia trasladar unos USD 4.000 millones en oro a Estados Unidos bajo supervisión externa. Los casos muestran una contradicción regional: los gobiernos proclaman soberanía económica, pero dependen de mercados, tecnología, financiamiento y decisiones externas.
Las causas profundas de la volatilidad boliviana
La volatilidad cambiaria no nace en una semana. Sus raíces se encuentran en el declive de la renta gasífera, la baja diversificación exportadora, el déficit fiscal, los subsidios energéticos, la demanda de dólares para importar y la poca confianza en la moneda como reserva de valor. La ampliación excepcional tampoco surge solamente de una convocatoria a bloquear. Se apoya en una historia de intermediación corporativa, debilidad de los canales institucionales, centralismo decisorio y control territorial de carreteras y espacios públicos.
Tres sistemas que se retroalimentan
El sistema económico necesita divisas, combustible y crédito. El sistema político necesita votos legislativos, coordinación institucional y capacidad de decisión. El sistema social exige ingresos, abastecimiento, derechos y respuestas territoriales. Cuando el Estado retira liquidez para bajar el dólar, puede encarecer el crédito y frenar la actividad. Si la actividad cae, se reduce la recaudación y empeora el margen fiscal. Si el ajuste se traslada a los hogares, aumenta el conflicto. Si el conflicto bloquea rutas, vuelve a elevar costos y precios.
Quién produce, quién se apropia y quién decide
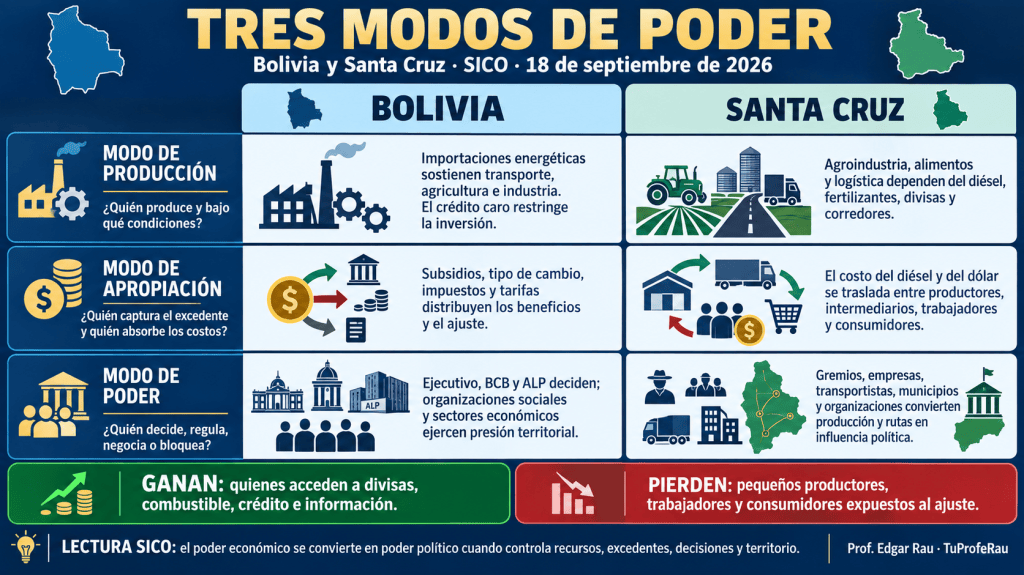
En el modo de producción, Santa Cruz concentra agricultura, agroindustria, alimentos y logística expuestos al diésel, al dólar y a los corredores. En el modo de apropiación se define quién paga el ajuste: fisco, empresas, pequeños productores, trabajadores o consumidores. En el modo de poder, el BCB maneja liquidez; el Ejecutivo emite decretos; la ALP aprueba o veta; y gremios, transportistas y organizaciones movilizan territorio. La autoridad formal no garantiza capacidad efectiva si no coordina esos recursos.
El IVG mejora poco y sigue vulnerable
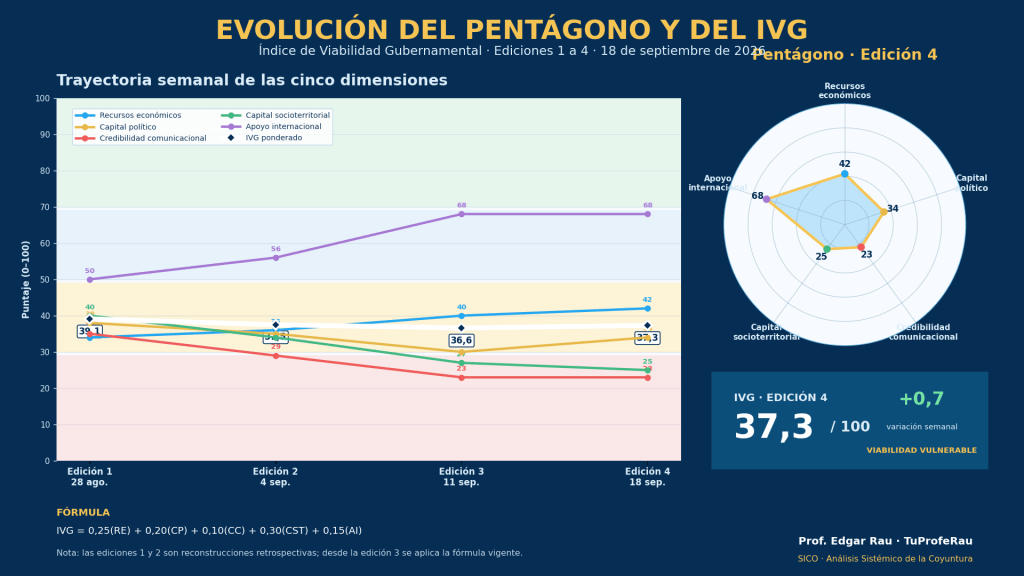
El Índice de Viabilidad Gubernamental sube de 36,6 a 37,3 puntos. Recursos económicos avanzan a 42 por la baja cambiaria; capital político sube a 34 por la mayoría legislativa puntual. Credibilidad comunicacional se mantiene en 23 porque persisten dudas documentales, brechas y denuncias. Capital socio territorial baja a 25: la excepción controla el espacio, pero no crea respaldo social. Apoyo internacional permanece en 68 mientras el crédito del FMI no tenga aprobación final ni desembolso.
Control no significa solución
El loop favorable de la excepción es claro: corredores abiertos mejoran abastecimiento, reducen escasez y contienen precios. El loop adverso también: protesta, coerción, resentimiento, coordinación opositora y nueva protesta. La diferencia depende de proporcionalidad, control legislativo, negociación y resultados verificables. Del mismo modo, el dólar puede estabilizarse si baja la demanda precautoria, pero puede rebotar si la contracción daña producción, recaudación y confianza.
Tres escenarios
El escenario tendencial mantiene el IVG entre 35 y 40: dólar fluctuante, bloqueos contenidos y financiamiento pendiente. La profundización combina petróleo caro, ajuste, nuevas denuncias y convergencia territorial, llevando el índice debajo de 30. La salida gradual requiere menor brecha cambiaria, financiamiento transparente, protección focalizada, crédito productivo y acuerdos territoriales. No depende de un solo anuncio, sino de coherencia entre los cinco vértices del Pentágono.
Conclusiones sistémicas y viabilidad gubernamental
La coyuntura no muestra una salida consolidada de la crisis, sino una estabilización parcial de corto plazo. El descenso del dólar reduce temporalmente la presión cambiaria y la ampliación del estado de excepción protege la circulación y el abastecimiento. Ambas medidas compran tiempo, pero no transforman las relaciones que reproducen la escasez de divisas, la dependencia energética y la conflictividad territorial.
Desde el triángulo sistémico, los avances y los riesgos son inseparables. En el sistema económico, la menor cotización del dólar puede moderar expectativas e importaciones, aunque la contracción de liquidez también limita crédito y actividad. En el sistema político, la capacidad legislativa y coercitiva fortalece la iniciativa del Ejecutivo, pero la falta de transparencia y de acuerdos duraderos debilita su legitimidad. En el sistema social, el restablecimiento de corredores alivia el abastecimiento, mientras la memoria de los bloqueos y las demandas no resueltas mantiene disponible la movilización. Así, una mejora en un sistema puede trasladar costos a los otros y reactivar los loops de desconfianza, protesta, control y desaceleración.
Los Tres Modos de Poder muestran quién sostiene y paga esta estabilización. En el modo de producción, productores, transportistas y trabajadores dependen de combustible, divisas y corredores vulnerables. En la apropiación, el ajuste se distribuye desigualmente entre el Estado, los importadores, las empresas y los hogares, con mayor impacto sobre quienes tienen menor capacidad de trasladar precios o proteger ingresos. En el modo de poder, el Ejecutivo, el Banco Central y la Asamblea concentran decisiones formales, pero organizaciones sociales, sectores corporativos y actores territoriales conservan capacidad efectiva de veto. La gobernabilidad, por tanto, no depende solo de mandar, sino de coordinar esos poderes y legitimar la distribución de costos y beneficios.
Las causas raíz conectan estos hechos: restricción externa y caída de la renta gasífera; baja diversificación y productividad; déficit fiscal persistente y subsidios difíciles de sostener; institucionalización débil del diálogo y del control público; patrimonialismo; centralismo; y dependencia de pocos corredores logísticos. Estas estructuras convierten shocks internacionales o decisiones coyunturales en crisis económicas, disputas políticas y malestar social. La crisis energética, la volatilidad cambiaria, el caso Cerimedo y el conflicto territorial no son episodios aislados, sino expresiones distintas de una misma arquitectura de vulnerabilidad.
El Pentágono del Poder confirma esa viabilidad asimétrica. Al cierre de esta edición, recursos económicos alcanza 42 puntos, capital político 34, credibilidad comunicacional 23, capital socio territorial 25 y apoyo internacional 68. El IVG llega a 37,3 sobre 100, apenas 0,7 puntos más que la semana anterior, y permanece en la franja vulnerable. El apoyo internacional y la mejora limitada de los recursos económicos no compensan la fragilidad comunicacional, la baja inserción socio territorial ni la insuficiente capacidad de coalición. La señal central no es un fortalecimiento estructural, sino una recuperación acotada cuya resiliencia no está probada.
La trayectoria dependerá de convertir el tiempo ganado en: transparencia del crédito externo; acuerdos fiscales y energéticos con protección distributiva; recuperación productiva y diversificación; diálogo territorial institucionalizado; rendición de cuentas; y una comunicación de crisis verificable. Si elevan los cinco componentes del Pentágono, el IVG señalará una salida gradual. Si predomina la contención coercitiva, la postergación de reformas o el traslado regresivo de costos, volverán a reforzarse la desconfianza, la protesta y la fragilidad económica. El criterio decisivo será su capacidad para transformar una estabilización defensiva en gobernabilidad legítima, capacidad productiva y cohesión social.
Fuentes principales
Banco Central de Bolivia. (18 sep. 2026). Tipo de cambio oficial de Bs 10,01 por dólar; base monetaria de Bs 124.665 millones al 17 de septiembre. https://www.bcb.gob.bo/
Bolivia.com. (18 sep. 2026). La ALP aprobó por 100 votos de 158 presentes la ampliación del estado de excepción por 90 días. https://www.bolivia.com/actualidad/nacionales/la-ampliacion-del-estado-de-excepcion-en-bolivia-sera-hasta-diciembre-601172
Bolivia.com. (18 sep. 2026). El dólar oficial cerró en Bs 10,01 después de cinco jornadas de descenso y una cotización de Bs 9,83 el jueves. https://www.bolivia.com/actualidad/economia/el-dolar-oficial-sube-este-viernes-y-alcanza-los-bs-10-segun-el-bcb-601161
Bolivia.com. (18 sep. 2026). El Senado creó una comisión especial de seis miembros para investigar las denuncias vinculadas con Fernando Cerimedo. https://www.bolivia.com/actualidad/nacionales/senado-aprobo-investigar-a-fernando-cerimedo-y-sus-vinculos-con-el-ejecutivo-601149
Bolivia.com. (18 sep. 2026). Álvaro Arias asumió interinamente la Presidencia de la Aduana Nacional en un proceso de institucionalización. https://www.bolivia.com/actualidad/nacionales/alvaro-arias-es-designado-nuevo-presidente-de-la-aduana-nacional-y-anuncia-un-plan-de-contingencia-601164
Reuters. (18 sep. 2026). El Banco de Japón elevó su tasa a 1,25%, máximo de 31 años, y dejó abierta la posibilidad de nuevas alzas. https://www.reuters.com/world/asia-pacific/bank-japan-set-raise-interest-rates-31-year-high-2026-09-17/
Reuters. (18 sep. 2026). Brent en USD 103,89 y WTI en USD 100,74; cuatro buques de materias primas cruzaron Ormuz el jueves. https://www.reuters.com/business/energy/oil-prices-fall-1-hopes-limited-supply-disruptions-2026-09-18/
Reuters. (18 sep. 2026). México negocia un acuerdo comercial con Estados Unidos y busca reducir aranceles a acero, aluminio y automóviles. https://www.reuters.com/world/americas/mexicos-sheinbaum-says-agreements-reached-with-trump-washington-races-toward-2026-09-18/
Reuters. (18 sep. 2026). Gobierno y una fracción opositora de Venezuela negocian trasladar USD 4.000 millones en oro a Estados Unidos bajo supervisión. https://www.reuters.com/world/americas/venezuela-nears-deal-move-4-billion-gold-reserve-new-york-ft-says-2026-09-18/
Reuters. (17 sep. 2026). Producción trimestral de diésel de Pemex cayó 11% y la de gasolina 13%; importaciones subieron 134% y 45%. https://www.reuters.com/business/energy/mexico-president-rebuked-top-officials-this-summer-over-sliding-pemex-output-2026-09-17/
Banco Mundial. (jun. 2026). Crecimiento mundial estimado en 2,5% para 2026 y de América Latina y el Caribe en 2,1%. https://www.bancomundial.org/
Registros estudiantiles de coyuntura. (18 sep. 2026). Matrices de los campos económico y social utilizadas como insumo de observación y sometidas a verificación independiente. Archivos suministrados al proyecto SICO
 AntíTesis

Deja un comentario